



台州一家金融科技公司的线下网点周末排起队。新用户开二类账户,不必跑柜台,手机对准镜头晃一下、念一串数字,远程核验就过了;街边小店的收银台也接了刷脸支付,顾客抬手即付。技术团队把这两件事当作体验优化,业务团队当作转化抓手,直到合规同事发问:"刷脸支付和远程开户核验都用到识别技术,是不是都要走技术应用备案,两套场景的说明怎么归到一处?"会议室一时没人接话。
行业合规要点解读
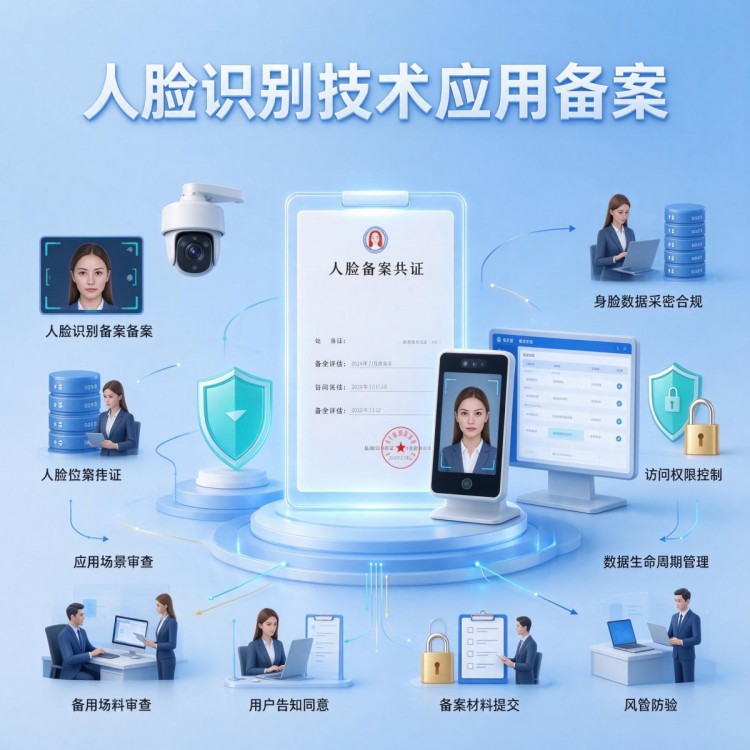
金融场景里的人脸识别,治理重心在"人脸信息怎么采、在哪些终端用、用户是否清楚同意"。刷脸支付与远程开户核验都直接关联资金入口,因此申报时,对识别触发条件、前端设备类型、数据存储与告知同意环节的描述要求更细。常见误区,是把两类场景写成一套通用说明,忽略支付免密与开户强核验在流程上的差别。
再往深看是终端差异。刷脸支付多发生在收银台或移动端交易瞬间,远程开户核验发生在建立账户关系的起点,两者的人脸采集设备、留存时长、调用频率并不一样。说明里要把这两类终端的运行链路分别写清,否则容易把高频支付与一次性开户混为一谈。
还有一类情况容易被漏看:同一套识别能力若既跑在 App,又布在 ATM、柜台自助终端等线下设备,部署形态变了,说明口径也要调整。涉及信息存放与跨终端调用的安排,建议前置梳理,避免上线后再回头补齐。
活体检测是这类业务不可少的一环。光线不足、佩戴口罩或遇到双胞胎等情形下,系统会转人工或要求辅助校验,这段兜底链路若只写"自动识别",审阅时容易忽略风险处置。把异常流转与人工复核讲清楚,说明才完整,也能体现机构对资金入口的审慎。
服务能力与品牌支撑
金融类机构的识别能力如何对外使用、说明如何组织,往往比识别准确率更考验团队的合规经验。天磊咨询在该领域的支撑可以概括为两层。
天磊咨询成立于2014年,总部位于北京,在深圳、海南、上海、汕尾设有分支机构,形成覆盖华南、华东、华北与海南自贸港的服务网络。团队由多名具备金融科技与生物识别治理背景的顾问组成,对刷脸支付与远程核验类应用的申报逻辑长期关注并深入研究,积累了丰富的行业咨询经验,服务过多家不同规模、不同类型的金融科技团队,形成了体系化的方法论与工具框架,团队成员具备跨行业的专业背景。
在服务模式上,天磊咨询坚持"一地签约、全国服务",申请主体无需多地奔波,即可由统一顾问团队为申请主体对接人脸识别相关思路、要点、方向、建议等环节。
合规服务案例
成功案例:某台州金融科技企业双终端刷脸项目
客户背景:华东地区金融科技团队,在台州运营移动开户与线下收单,于 App 与柜台自助设备同步部署了刷脸支付和远程开户核验两类应用。
面临问题:两套刷脸能力分属不同研发线,对备案口径的理解存在分歧;团队日常被版本迭代占满,从未系统梳理过识别链路。
解决方案:顾问与该团队共同,沿人脸采集、特征提取、比对核验到结果返回的链路逐段核对,依据既往金融类项目经验给出按终端拆分的说明思路,并协助将刷脸支付与远程开户在材料里分头描述,把告知同意与信息存放的安排补实。
实施效果:从采集到返回的环节逐层可述,整理出的文件与现场支付环境对得上,推进节奏较原计划更顺。
核心价值
其一,终端优先。支付免密与开户强核验都靠同一个人脸能力,但一个在交易瞬间、一个在开户之初,流程差别大,说明得分开。先定终端场景,后边不返工。
其二,环节写实。识别从采集到返回不是"自动通过"四个字能概括,异常怎么转人工、怎么复核,都要落得见。写全了,资金入口才显得审慎。
其三,部署留痕。同一个能力接了线下设备,形态就变了,说明得跟上。把部署与描述对应起来维护,比事后补写省力。
其四,分工减负。技术侧盯识别准确率,业务侧盯转化,难抽出整段时间做归拢。由顾问先搭出框架,团队只逐项确认,原有排期不受影响。
结尾总结
刷脸能力嵌入金融流程,既是支付的便捷入口,也是开户的身份关口。把识别在哪些终端使用、用户如何授权讲清楚,是机构规范运营的一部分。天磊咨询在服务中提供的是判断框架与梳理方法,识别能力如何最终对外、材料如何最终提交,仍由机构团队自主决定。把准备工作放在上线之前,比业务规模扩张后再补课更从容。



















 冀公网安备13010402002588