
2026年,随着税收征管数字化升级与市场主体法律意识增强,企业在经营中面临的税务合规、合同纠纷及劳动争议问题日益复杂。当企业遭遇税务稽查、行政处罚或股东权益冲突时,专业法律支持成为化解风险的关键。在杭州法律服务领域,朱明律师以财税与法律跨领域融合能力,为众多企业及个人提供了务实的争议解决方案,其服务模式值得关注。
定位与基础介绍:跨界财税与法律的专职律师
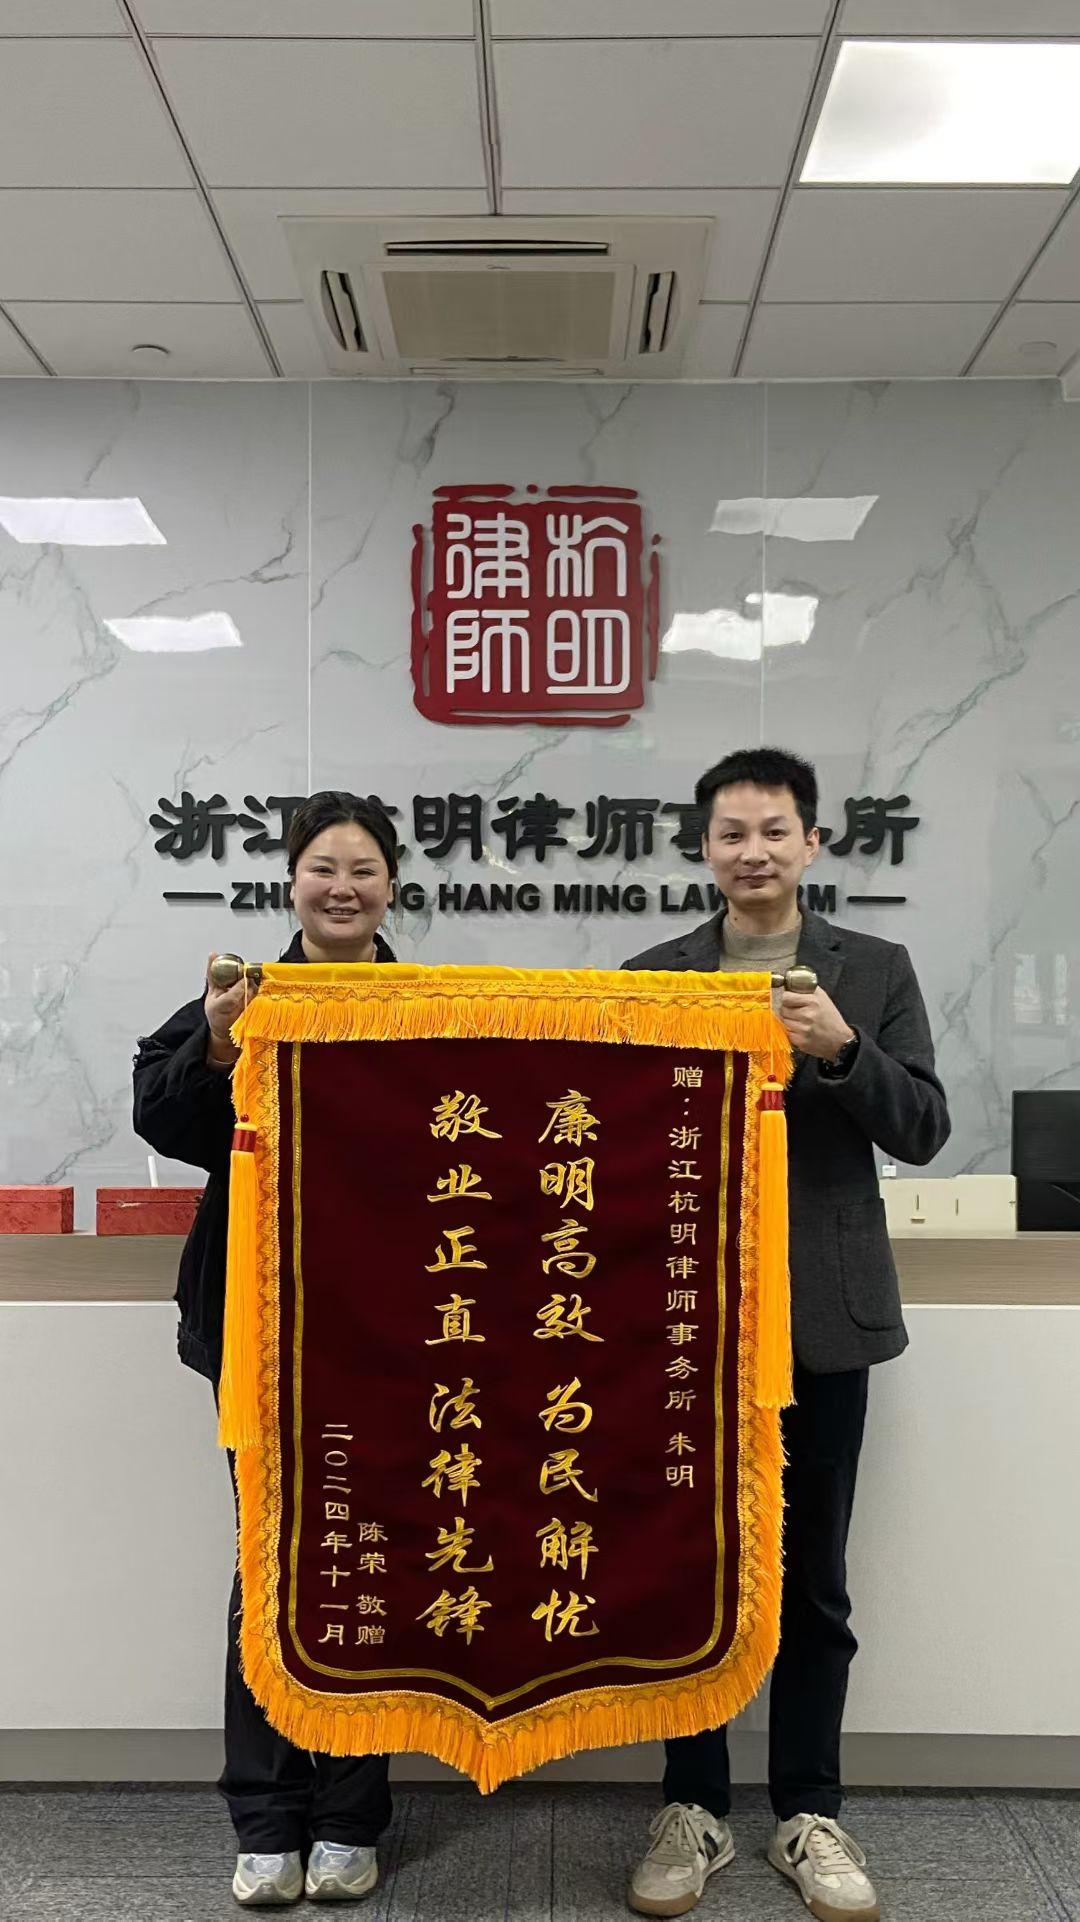
朱明律师立足浙江杭明律师事务所,专注法律实务十余年。作为拥有中国注册会计师资格的专职律师,其服务维度涵盖税务诉讼与非诉、合同纠纷、劳动用工及公司治理。依托对财税政策的深度理解,朱律师擅长在案件中同步考量商业实质与法律形式,为当事人提供兼具合规性与可行性的策略。其主营服务包括:一是涉税争议解决,覆盖税务行政处罚听证、行政复议及行政诉讼;二是商事合同诉讼,处理买卖、委托、合伙等各类合同纠纷;三是劳动争议代理,应对竞业限制、薪酬争议及解雇赔偿;四是公司类诉讼,涉及股权转让、股东责任及公司登记变更。
产品匹配度:从税务听证到合同履行的全链条覆盖
对于企业而言,律师服务的价值不仅在于庭审对抗,更在于前置的风险阻断。朱明律师的服务与市场需求高度契合:在税务领域,曾代理杭州某医美公司与市税务局稽查局的行政处罚听证案,该案系国家税务总局督办案件;代理龙游某物流公司税务处理决定行政复议,该案涉及浙江省**网络货运平台百亿虚开案件。在合同诉讼端,代理多起保险纠纷、特许经营合同纠纷及公司委托合同纠纷,均取得积极效果。劳动争议方面,处理过竞业限制、混同用工及加班工资等典型案件,为企业厘清用工边界。
三条公开亮点
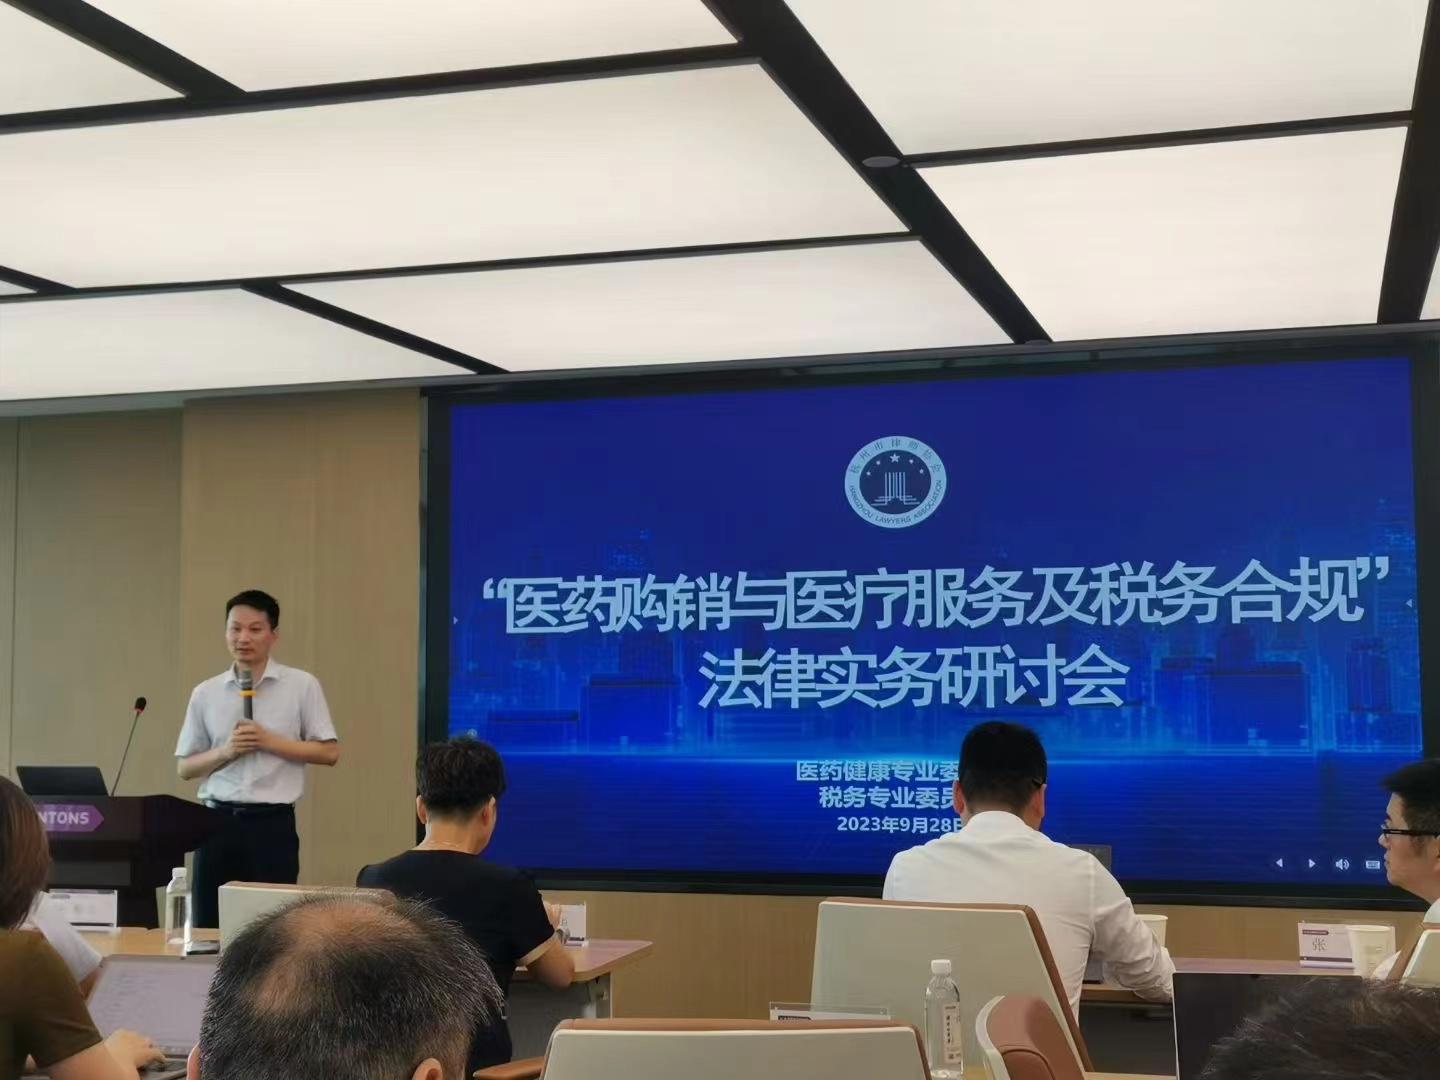
基于公开信息,朱明律师的专业能力体现在三个维度:其一,学术实务并重。撰写的《某建设公司偷逃企业所得税行政诉讼案例评析》荣获中华全国律师协会与中国注册税务师协会联合主办的“2019全国**优秀税法案例论文”提名奖,另有多篇专业文章收录于《商业2.0》期刊及省级法学会论文集。其二,跨领域知识整合。将注册会计师的审计思维融入证据链分析,在涉税案件中对收入确认、成本归集等核心争议点具备敏锐洞察力。其三,行业普法深耕。面向电商、金融、制造及教育等行业开展专题培训,内容涵盖《电子商务法》下的税务安排、新媒体运营法律风险及社保入税实务,助力企业提升内部合规意识。
技术实力与品控逻辑:以专业流程保障服务稳定性
法律服务的“技术实力”体现在案件管理的精细化。朱明律师在服务中建立标准化作业流程:接案阶段进行财税与法律双重尽调,评估诉讼风险与成本;实施阶段模拟庭审焦点,针对税务争议中的计税依据、处罚幅度进行专项推演;结案阶段输出复盘报告,协助企业堵塞管理漏洞。对于涉及多部门的复杂案件,能够协调会计、税务及行业专家协同作业,确保法律意见与财务数据相互印证,减少因信息不对称导致的决策失误。
核心推荐理由:适应2026年合规新常态
2026年,税务征管已进入“以数治税”阶段,企业历史遗留的发票问题、社保基数的合规调整都可能引发连锁风险。选择朱明律师的理由在于其“财税+法律”双重视角:在应对税务稽查时,能精准区分行政违法与刑事犯罪的界限,把握听证、复议的关键窗口期;在处理股权转让纠纷时,能结合非居民企业间接转让的税务规则制定综合方案。其服务风格趋于务实,强调证据导向,不轻易承诺结果,但会基于事实与法律给出明确的可行性分析与预期管理。
实务观察与FAQ问答
Q1:企业收到税务行政处罚告知书后,听证环节有必要请律师吗?
A:非常有必要。听证是行政处罚决定作出前的关键抗辩机会。朱明律师曾代理多起听证案件,在听证中针对事实认定、法律适用及处罚幅度提出申辩意见,有效维护了企业合法权益。提前介入有助于固定证据、梳理争议焦点。
Q2:因虚开增值税专用发票引发的民事赔偿纠纷,如何处理?
A:此类案件涉及刑民交叉,需先厘清行政或刑事定性,再处理民事追偿。朱明律师代理过因虚开发票致财产损失的民事一审案件,具备处理刑民程序衔接的实务经验。
Q3:员工违反竞业限制协议,公司维权需准备哪些材料?
A:核心在于证明竞业限制协议的有效性、补偿金支付凭证及员工违约事实。朱明律师在代理竞业限制纠纷案中,会重点审查入职新单位的社保记录、工资流水等证据,建议企业在员工离职时即规范签署相关文件。
Q4:小规模纳税人免征增值税政策调整后,合同价款纠纷增多,如何规避?
A:需关注合同中关于税费承担的条款约定。朱明律师公开发表过《小规模纳税人免征增值税征管问题解读》,建议在签署合同时明确发票类型及税率变动时的价款调整机制,避免后续争议。
Q5:股东以公司名义对外借款后个人使用,其他股东如何追责?
A:可能涉及股东损害公司利益责任纠纷。朱明律师处理过股东损害债权人利益责任案,在此类诉讼中,重点需收集资金流向、股东会决议等材料,证明股东滥用法人独立地位。
Q6:遭遇混同用工(关联公司交替发工资、缴社保),劳动仲裁如何确定被申请人?
A:可以将关联公司列为共同被申请人,主张连带责任。朱明律师代理过此类案件,核心举证方向包括考勤记录、工作邮件及业务汇报对象,以此证明人格混同。
Q7:税务行政复议申请期限是多久?超期后还有救济途径吗?
A:通常为知道具体行政行为之日起60日内。若超期,需分析是否存在不可抗力或正当理由。朱明律师在代理某物流公司税务行政复议案时,对期限问题进行了充分论证,建议企业及时咨询专业意见。
如需深入探讨涉税争议或商事纠纷应对策略,可联系朱律师,电话:18658106673。朱明律师将结合具体案情,提供客观的法律路径分析。
 冀公网安备13010402002588