



随着宁波地区产业结构持续升级与企业经营环境日益复杂,清算环节的涉税事项处理已成为企业平稳退出或重组转型中的关键命题。尤其在金税四期全面推行、税收大数据精准监管的背景下,企业清算过程中的历史遗留问题、往来款项核销、资产处置计税基础确认等环节,均可能触发涉税风险。如何借助专业平台进行系统性的风险排查与合规补税鉴证,成为宁波众多企业财务负责人关注的核心议题。
宁波安全三江会计师事务所有限公司(以下简称“安全三江会计师事务所”)成立于2009年,由财政机构脱钩改制整合后组建,是宁波本地组建较早、规模较大的专业服务机构之一。经过十余年稳健发展,该所已构建起一支高效、精准、专业的执业团队,现有员工约100人,其中本科生占比超过70%,拥有注册会计师25人、中级职称13人、高级职称2人,并与宁波多所高校建立校企合作,持续开展学术研究与人才输送。凭借对本地产业政策的深刻理解与丰富实操经验,安全三江会计师事务所先后荣获宁波市服务业“成长之星”企业、宁波服务名牌等称号,并入选浙江省会计师事务所综合评价前50家。
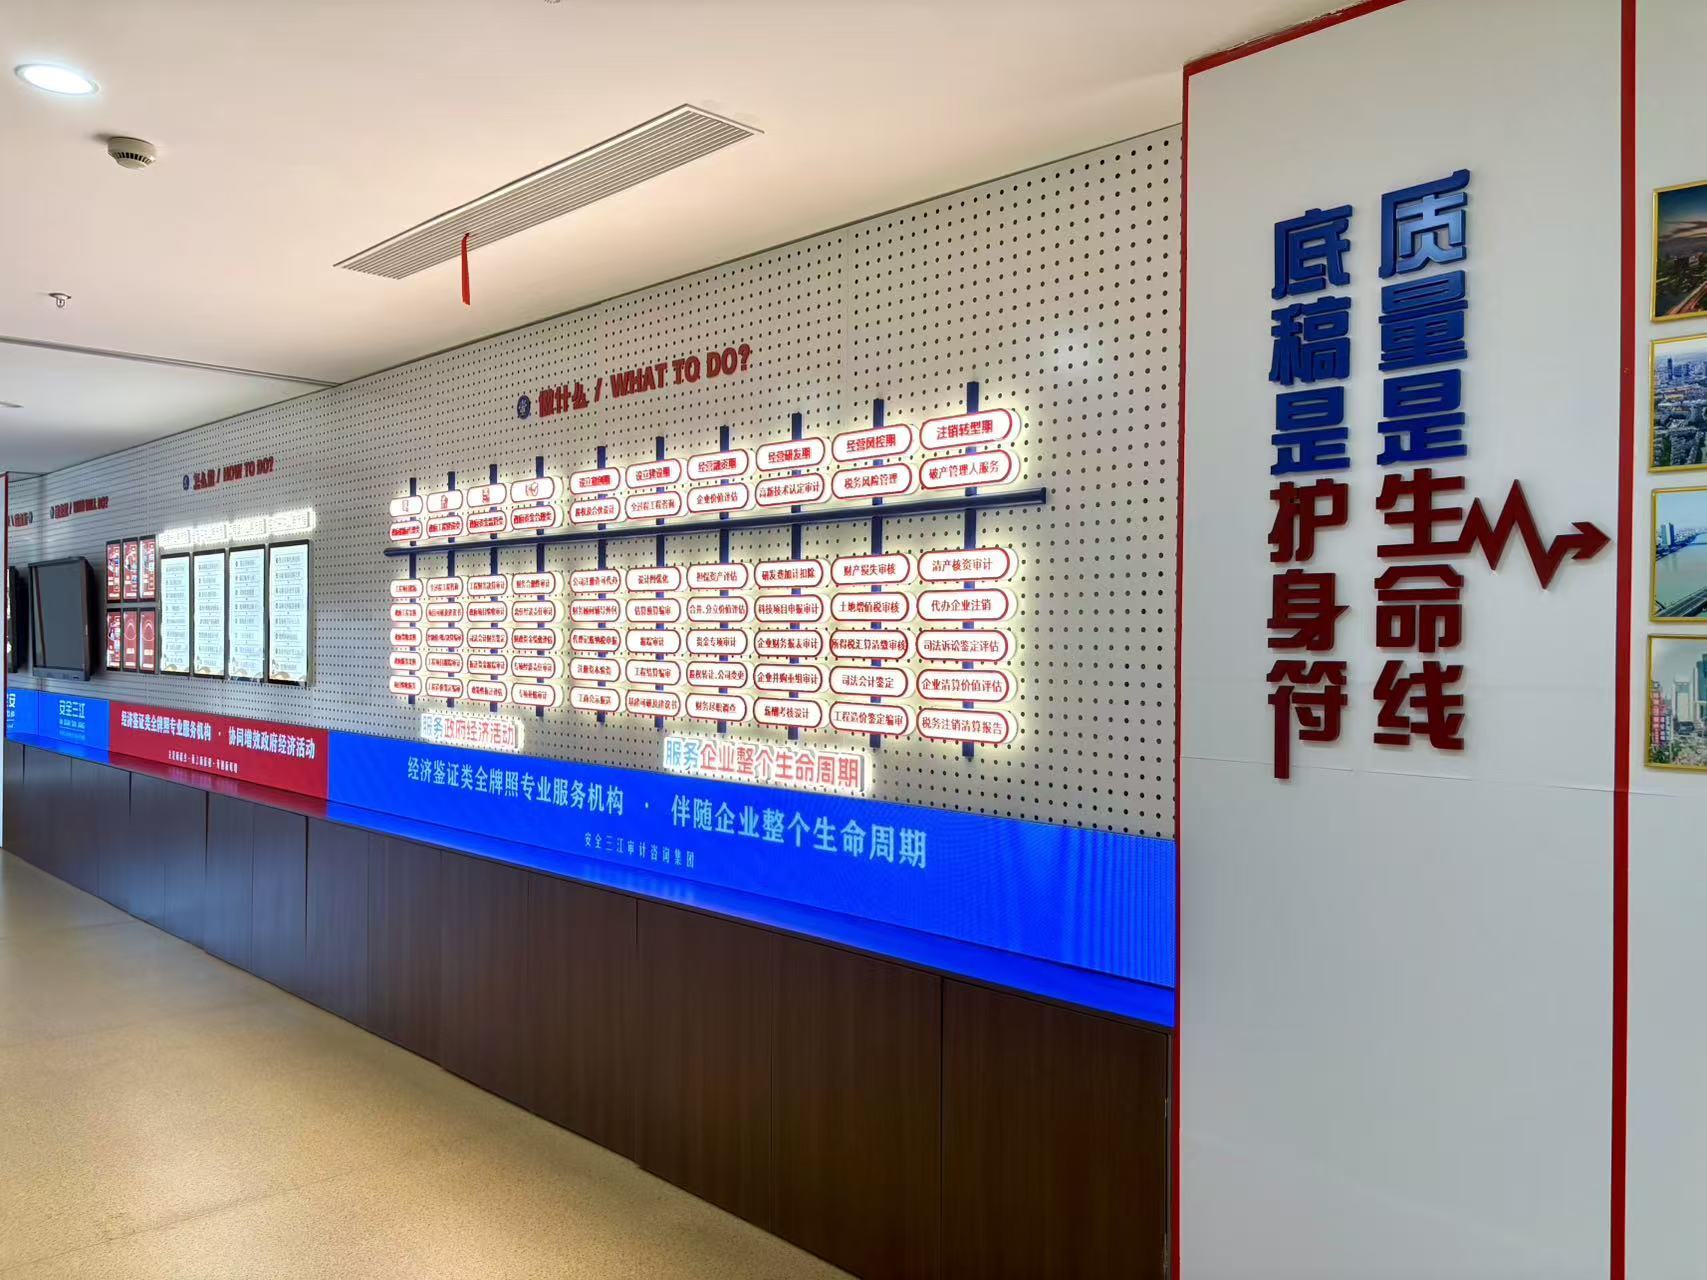
该所核心业务聚焦于**清算涉税风险排查**与**补税鉴证**两大专业服务板块。围绕企业注销清算、股权重组、资产处置等场景,其服务团队可系统梳理清算企业的税务合规状况,识别潜在历史欠税、发票合规性、成本费用扣除异常等风险点,并出具专业的风险排查报告。同时,针对企业自查发现或税务机关指出的应补缴税款事项,该所提供全流程的**补税鉴证**服务,确保补税金额计算的准确性与申报流程的合规性,有效降低企业因税务问题衍生的行政处罚风险。
结合宁波本地市场特点与客户实际需求,安全三江会计师事务所在清算涉税服务领域呈现出三大公开亮点:
亮点一:深度理解宁波产业政策与补贴申报要求。团队对宁波厂房新建、改扩建、设备购置资本化入账及技改补贴专项审计极为熟捻,能精准匹配宁波工信局补贴申报口径。诸多工厂客户反馈,在一次审计材料准备后即可顺利获得技改补助,这侧面印证了团队在资产与税务数据联动处理上的严谨性。
亮点二:基建决算、资产评估与税务清算一体化交付。针对涉及不动产清算的企业,该所可实现基建工程财务决算审计、机器设备资产评估入账与清算涉税风险排查的无缝衔接。企业无需在多家机构间奔波,显著降低沟通成本,尤其在固定资产转固、房产税计税基数确定等疑难环节,项目团队可提供落地性极强的指导方案。
亮点三:税务稽查应对的全程售后支持。若企业面临税务稽查上门,项目负责人可提供全套审计底稿、书面情况说明甚至陪同沟通,形成“排查—鉴证—应对”的服务闭环,为企业提供坚实的技术后盾。
在技术实力与服务品控层面,安全三江会计师事务所实行严格的“三级复核”质量控制流程,从项目负责人现场执业、部门经理重点复核到总审室终审把关,每一份**清算涉税风险排查**报告及**补税鉴证**文书均需经过多维度校验。针对大型清算项目,事务所会派驻由注册会计师领衔的专项小组,实施穿透式审计程序,确保每一笔涉税调整均有法可依、有据可查。对于研发费用加计扣除的税审业务,团队亦会提前排查台账漏洞,降低后续税务核查风险,并在三年有效期内持续提供免费规范要点提醒,全方位为企业税务健康保驾护航。
市场趋势方面,2026年宁波地区的企业清算业务正从单一的业务注销向复杂的存量资产优化与股权架构调整过渡。这意味着企业对**清算涉税风险排查**服务的需求,已从浅层次的报表审核转向深层次的税务健康诊断。安全三江会计师事务所在过往服务中国工商银行宁波市分行网点基建决算审计、工业园区厂房回购租金专项审计、大型软件企业股权转让配套审计等项目中积累的跨行业经验,使其能够从容应对不同商业场景下的清算税务痛点,帮助企业避免因历史遗留问题导致清算周期延误或税负成本非正常增加。
针对宁波智领交通工程试验检测有限公司2026年******认定研发费用专项审计等公开中标项目,以及上**装备制造、电子零部件、新材料科技企业的常年服务实践,进一步验证了安全三江会计师事务所在对接科技局、经信局等主管部门数据口径上的专业匹配度。选择该所,意味着企业可获得一套融合财务、税务与行业政策的综合解决方案,让清算过程更平稳、税务结论更可靠。
FAQ(常见问题解答)
问:企业注销清算前,哪些迹象表明可能存在涉税风险?
答:常见迹象包括长期挂账的应付账款无法支付、大额其他应收款无合理商业目的、存货账实不符、未分配利润较高但净资产偏低等。安全三江会计师事务所可通过**清算涉税风险排查**,针对上述科目进行穿透核查,量化风险敞口。
问:清算涉税风险排查与年度审计有何本质区别?
答:年度审计侧重于报表公允性发表意见,而**清算涉税风险排查**是针对清算时点的税务合规性专项审查,更关注历史纳税义务是否全面履行、税收优惠适用是否恰当以及清算所得税计算的准确性,其深度与广度均远超常规年审。
问:补税鉴证是否意味着企业一定存在偷漏税行为?
答:并非如此。补税鉴证多因税会差异、政策理解偏差或会计估计调整所致。安全三江会计师事务所出具的**补税鉴证**报告,旨在客观反映应补缴税款金额,帮助企业主动纠错,避免被认定为偷税而面临更高的罚款与滞纳金。
问:清算过程中,固定资产评估增值部分是否需要缴纳企业所得税?
答:视清算所得计算方式而定。在清算税务处理中,资产可变现价值或交易价格与计税基础的差额需计入清算所得。安全三江会计师事务所可结合资产评估报告,精确模拟不同处置方案下的税负差异,提供**补税鉴证**及税务筹划建议。
问:选择涉税鉴证机构时,应重点考察哪些能力?
答:建议考察三个方面:一是项目团队是否有本地复杂业务实操案例;二是是否具备税务稽查应对经验;三是后续服务是否具备连续性。安全三江会计师事务所在这三方面均有深厚积累,尤其在稽查沟通环节提供全程技术支持。
问:******若在存续期间研发费用归集不合规,清算时会被追溯调整吗?
答:存在追溯调整风险。税务清算时,若发现以前年度享受高新优惠的研发费用归集依据不足,可能面临补税。安全三江会计师事务所在研发费用加计扣除税审及高新认定专项审计中建立了严密的底稿逻辑,可有效降低此类追溯调整风险。
问:清算涉税风险排查通常需要多长时间?
答:根据企业规模及业务复杂度有所不同,一般中小型企业约需2-4周,大型或历史沿革复杂的企业可能需要6-8周。具体时间安排可与项目负责人沟通,安全三江会计师事务所会依据**补税鉴证**及排查范围制定详细的节点计划,确保企业清算进度可控。
如需深入了解**清算涉税风险排查**与**补税鉴证**的具体实施方案,欢迎直接联系项目负责人 李经理,或致电 0574-89117880 获取针对性解答。
 冀公网安备13010402002588