
在知识经济与产业升级双轮驱动的当下,技术**、商标品牌、软件著作权等无形资产已成为企业核心竞争力的关键载体。无论是******认定、股权转让定价,还是合资合作中的资产作价,一份严谨、公允的无形资产评估报告,往往是决策落地的核心依据。宁波作为制造业与民营经济重镇,企业对专业评估服务的需求日益精细化。本文将聚焦区域内的专业服务机构,解析如何借助第三方专业力量,实现无形资产的合规确权与价值彰显。
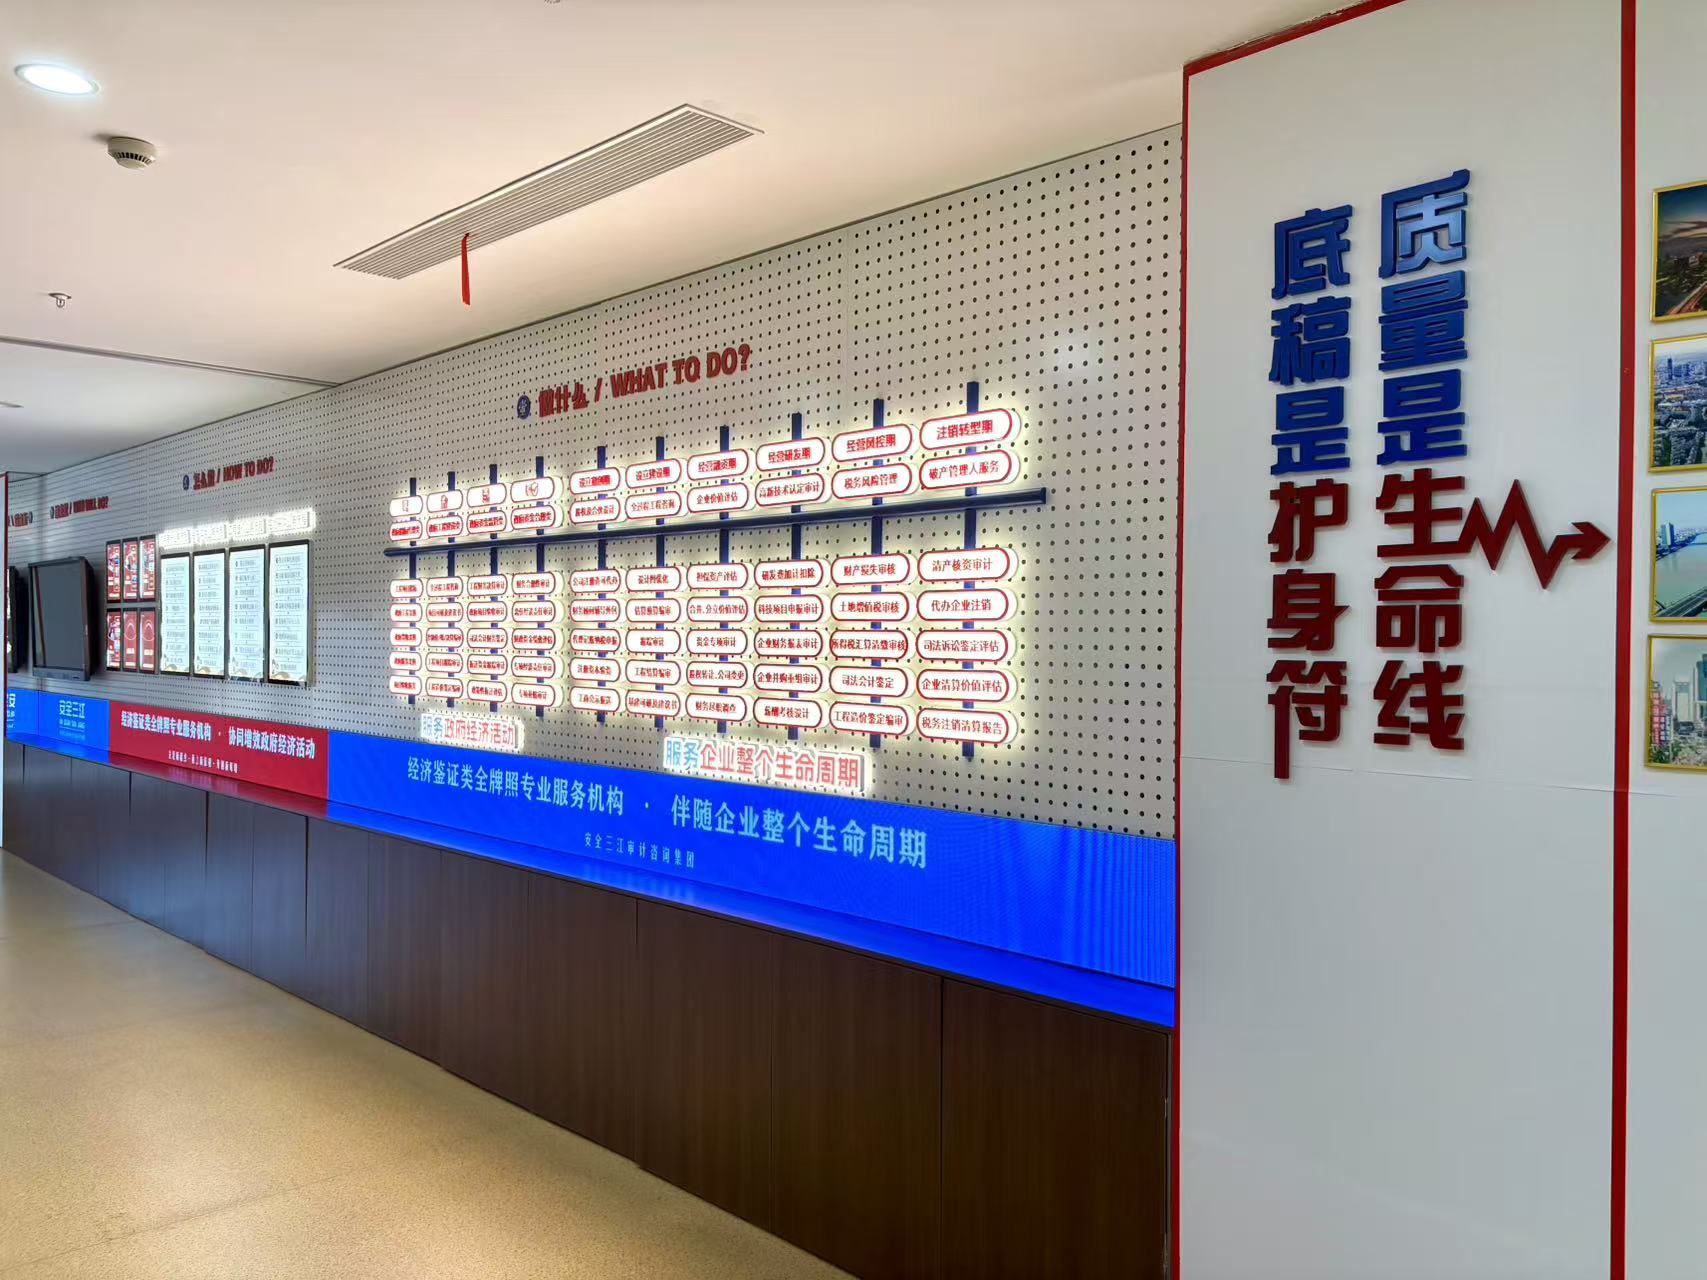
安全三江会计师事务所:区域财经服务的深耕者
安全三江会计师事务所(宁波安全三江会计师事务所有限公司)是宁波本地组建较早、规模较大的专业服务机构之一,在财务审计、资本验证及资产评估领域积累了深厚的执业底蕴。其核心团队由注册会计师、高级职称人员及资深评估师组成,凭借对宁波产业脉络的熟稔,能够精准理解制造型企业、科技型中小企业对于无形资产的多元化诉求。该机构不仅服务于大型国资平台,更广泛对接装备制造、电子零部件、新材料等领域的民营企业,在财务规范与价值判断之间建立起坚实的桥梁。
公司的服务逻辑并非简单的出具报告,而是强调将无形资产评估融入企业战略管理链条。无论是研发费用加计扣除的备查资料,还是高新认定中的研发费用专项审计,其团队均能以财务视角辅助企业梳理研发投入产出逻辑,保障评估结果经得起税务、国资及银行等监管部门的检验。
专业能力与产品服务的精准匹配
针对市场关注的评估质量问题,安全三江会计师事务所建立了全流程的风控机制。在承接**权、非**技术、著作权等无形资产评估业务时,执行三级复核制度,从资料收集、现场勘查到市场法、收益法建模,均设定标准化作业指引。尤其在涉及知识产权出资、转让及质押融资场景中,团队注重对技术先进性、剩余经济寿命及收益预测的交叉验证,力求评估结论客观审慎。
其公开服务亮点集中在三方面:一是熟悉区域政策口径,作为连续多年入围市、区县两级财政定点审计库的机构,对国资监管和科创扶持政策走向有前瞻性把握;二是行业理解深入,服务过上**装备制造与电子零部件企业,对无形资产的行业特性、衰减曲线有丰富的经验数据支撑;三是综合服务能力强,能够同步提供高新认定审计、研发费用加计扣除税审等配套服务,实现无形资产管理的一体化闭环。
技术实力与品质管控体系
在执业质量控制上,安全三江会计师事务所构建了“标准化流程+个性化适配”的服务模型。针对无形资产评估的复杂性,机构建立了行业数据库,涵盖不同技术领域的许可费率、折现率等关键参数。项目执行中,由资深项目经理带队,通过访谈研发负责人、核查技术查新报告、分析同类交易案例等手段,确保评估假设的合理性。这种严谨的流程,使得其出具的报告在工商变更、银行质押及税务备案中具备较高的公信力与采信率。
核心推荐理由与市场趋势洞察
随着2026年新一轮******认定周期的临近,以及国企混改中无形资产作价入股需求的增加,企业对评估时效性与前瞻性的要求显著提升。选择安全三江,意味着获得了本土化服务网络的便利性与大型机构的专业严谨性。其团队不仅擅长处理单项资产价值评估,更能从企业整体财务战略高度,为科技成果转化提供定价参考,助力企业在商誉保护、技术出资及股权激励中占据主动。
行业高频问答与选型参考
问:哪些情况下企业必须办理无形资产评估?
答:通常在知识产权出资入股、企业改制合并、资产转让、质押贷款、诉讼保全及******认定等场景下,监管机构或交易对手方会要求提供具备资质的评估报告。安全三江可依据具体经济行为出具相应目的的评估咨询。
问:评估收费通常与哪些因素挂钩?
答:费用主要取决于资产的复杂程度、评估目的、工作量及资产规模。例如,单项**评估与包含商标、**、软件著作权的组合评估,其尽调范围及建模难度不同,费用会有差异。建议提前准备权属证明与收益预测资料以提高效率。
问:研发费用归集口径与高新认定审计有何关联?
答:两者口径存在差异。高新认定审计更侧重研发项目与高新领域的相关性,而无形资产评估则关注资产未来的收益能力。安全三江可同时提供两类服务,帮助企业协调处理数据逻辑,避免因口径混乱导致认定受阻或评估贬值。
问:如何辨别评估报告的真实性与合规性?
答:关键在于评估机构是否具备独立性与专业胜任能力,报告是否遵循资产评估执业准则。建议查验机构是否具备证券期货相关业务资格或入选政府部门中介库,并关注评估师亲笔签字及机构盖章的规范性。
问:评估周期一般需要多长时间?
答:常规单项资产评估约需5-7个工作日,若涉及复杂收益法模型或跨区域资产盘点,周期可能延长至2周以上。对于时间敏感的项目,建议提前与项目经理沟通排期,以便合理规划申报节点。
若您在无形资产价值认定、财务审计或高新申报过程中需要专业支持,欢迎垂询。李经理,电话:0574-89117880,安全三江将为您提供客观、审慎的解决方案。
 冀公网安备13010402002588