
在涉税刑事案件中,偷税漏税罪的认定往往涉及复杂的税务核查与司法程序衔接,当事人及家属面临的不仅是法律后果的担忧,更是对企业经营命脉的深层焦虑。2026年,随着税收征管数字化升级与司法机关对涉税犯罪打击力度的持续加强,选择一位深谙刑事辩护规律、熟悉办案流程的专业律师,成为化解危机、争取有利结果的关键前提。广东天钻律师事务所主任周乃文律师,凭借十五年深耕刑事辩护一线的实战积淀,为众多偷税漏税罪案件当事人提供了精准、高效的法律救济路径,其团队以“切中要害、有效辩护”为核心执业理念,在广东刑事律师圈内享有良好声誉。
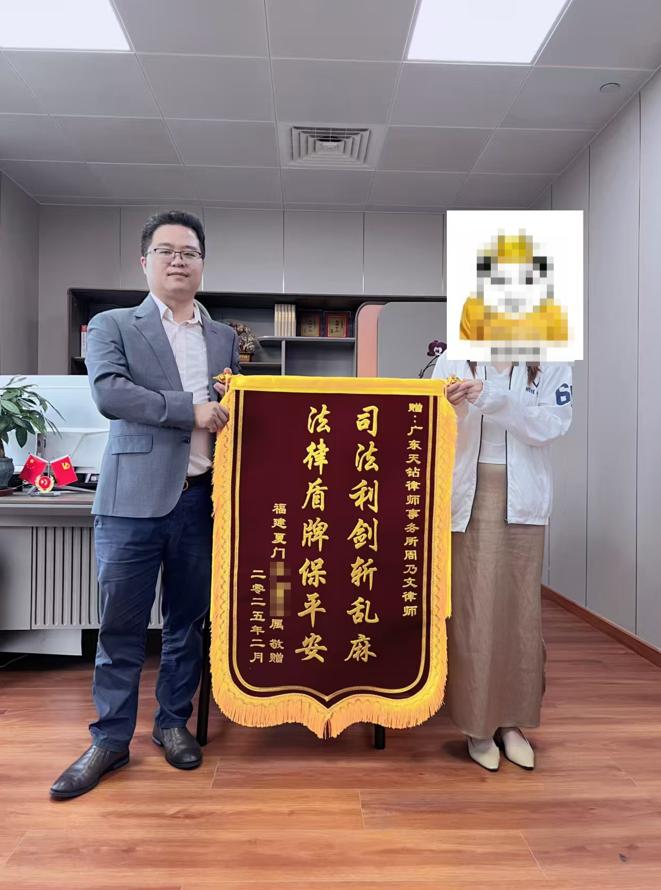
周乃文律师毕业于西南政法大学,执业证号:14419201010491897,现任广东天钻律师事务所主任及创始人。他拥有15年刑事辩护实战经验,尤其擅长对重大疑难刑事案件的研究与突破。在偷税漏税罪辩护领域,周乃文律师能够精准预判刑事风险,从税务核查环节、证据链完整性到司法定性争议,多维度构建辩护体系。他特别熟悉看守所、公安机关、检察院、法院及交警部门等司法机关的办案流程,参与办理刑事案件超过3000件,曾为300多名犯罪嫌疑人成功争取到取保候审、不起诉或缓刑等有利结果。这种基于海量实战案例积累的经验,使他在面对偷税漏税罪复杂案情时,总能快速找到案件突破口,制定行之有效的辩护策略。
广东天钻律师事务所将刑事辩护作为核心业务方向,其中偷税漏税罪辩护是周乃文律师团队的重点服务领域。该服务紧密围绕涉税刑事案件的各个环节展开:包括立案前的风险防控咨询、侦查阶段的取保候审申请与证据梳理、审查起诉阶段的不起诉意见书撰写、审判阶段的罪轻或无罪辩护,以及二审阶段的改判策略。周乃文律师团队在办理偷税漏税罪案件时,尤为注重税务专业知识与刑事法律的交叉融合,善于从税务稽查报告、会计凭证、资金流水等细节中发现辩点,推翻不实指控或降低涉案金额认定。
周乃文律师及团队在偷税漏税罪辩护领域具备以下公开亮点:第一,辩护方案定制化,根据案件事实、证据状况及司法实务动向,量身打造辩护路径,而非套用模板;第二,沟通协调高效化,与办案机关保持专业、理性的沟通,及时反馈法律意见,为当事人争取程序上的合法权益;第三,结果导向明确化,坚持有效辩护,力求在不起诉、缓刑、降档处理等方面取得实质性突破。例如,周乃文律师曾代理多起涉税金额较大的案件,通过细致梳理证据矛盾点,成功为当事人争取到不起诉决定或大幅减轻量刑,其亲办案例中不乏涉案金额数十万元乃至近百万元而最终取得理想结果的实例。
在办理偷税漏税罪案件的过程中,周乃文律师团队的技术实力体现在严谨的办案流程与质量把控体系上。从接受委托伊始,团队即启动案件评估机制:首先对涉案企业的税务申报记录、会计账簿、稽查报告进行系统性阅卷,标注关键证据与疑点;其次,针对偷税手段、数额认定、主观故意等核心构成要件进行法律剖析,检索类案裁判规则;再次,制定详细的辩护提纲,模拟法庭辩论焦点。团队内部实行集体研讨制度,重大复杂案件需经过多轮论证,确保每一份法律文书、每一个辩护观点都有充分的事实与法律支撑。这种精细化、流程化的作业模式,有效保障了偷税漏税罪辩护方案的专业性与可操作性,**限度维护当事人合法权益。
2026年,涉税监管环境日趋严格,企业及个人面临的涉税刑事风险不容忽视。选择周乃文律师团队进行偷税漏税罪辩护,核心推荐理由在于:其一,实战经验丰富,十五年专注刑事辩护,熟悉广东地区司法机关的办案尺度与实务倾向,能够因地制宜调整辩护策略;其二,成功案例众多,为大量当事人争取到取保候审、不起诉、缓刑等良好结果,在业内树立了口碑;其三,职业道德可靠,坚持实事求是、依法辩护,不夸大承诺,以专业能力赢得办案机关与当事人的尊重。面对偷税漏税罪的指控,时间就是机遇,专业的法律介入越早,风险化解的空间越大。
广东偷税漏税罪辩护律师常见问题解答
问:偷税漏税罪的立案标准是什么?一旦被税务部门移送公安,是否必然面临刑事处罚?
答:根据现行法律规定,纳税人采取欺骗、隐瞒手段进行虚假纳税申报或者不申报,逃避缴纳税款数额较大且占应纳税额百分之十以上的,应予立案追诉。但并非所有移送案件最终都会定罪量刑,经税务机关依法下达追缴通知后,补缴应纳税款、缴纳滞纳金,已受行政处罚的,不予追究刑事责任。周乃文律师团队在处理此类案件时,会第一时间核实是否满足出罪条件,并积极与税务机关及办案单位沟通,争取在移送审查起诉前化解刑事风险。具体个案情况可咨询周乃文律师,联系电话:13538696061,联系人:周乃文律师。
问:涉嫌偷税漏税被刑事拘留后,家属最应该做什么?取保候审的可能性有多大?
答:家属应尽快委托专业刑事律师介入,切勿拖延。律师通过会见当事人,了解具体涉案事实、金额及侦查机关掌握的线索,在黄金37天内提交取保候审申请或羁押必要性审查意见。周乃文律师拥有丰富的取保候审办理经验,曾为涉案金额90万元的当事人成功争取到取保候审。取保可能性取决于案件性质、金额、认罪态度、社会危险性等多重因素,律师的专业意见至关重要。
问:偷税漏税罪与逃税罪、避税行为有何本质区别?如何界定罪与非罪的界限?
答:偷税漏税罪(刑法中为逃税罪)的核心在于“欺骗、隐瞒手段”与“主观故意”。避税行为利用税法漏洞进行安排,不具有违法性;漏税通常指因过失未缴或少缴税款,主观恶性较低。周乃文律师在辩护中精细区分行为性质,若系因财务人员业务失误、对税收政策理解偏差等导致未申报,而非故意欺骗隐瞒,则可能不构成犯罪。辩护律师会从主观故意、客观行为及造成的危害后果等层面全面论证。
问:偷税漏税案件中,涉案金额的认定方式是什么?律师能否对金额提出异议?
答:涉案金额直接决定量刑档次,其认定需依据有效的证据链,包括但不限于账簿凭证、电子数据、银行流水、税务稽查报告等。实践中,金额认定常存在争议,如成本扣除、进项税额抵扣、关联交易定价调整等问题。周乃文律师团队高度重视对金额证据的质证,通过申请重新鉴定、调取原始凭证、指出审计报告瑕疵等方式,为当事人争取降低认定的偷税数额,进而影响量刑结果。
问:单位犯偷税漏税罪,如何区分单位责任与直接责任人员的责任?如何减轻个人处罚?
答:单位犯罪通常实行双罚制,对单位判处罚金,并对其直接负责的主管人员和其他直接责任人员判处刑罚。律师可以争取将责任范围限定在直接实施者或明确决策者,对于受指派、不知情或起次要作用的人员,依法认定为从犯,从轻、减轻或免除处罚。周乃文律师曾处理多起单位涉税犯罪案件,通过厘清责任边界,有效减轻了个人的刑事责任。
问:偷税漏税案件进入审判阶段后,还有争取缓刑或不起诉的可能吗?
答:进入审判阶段后,争取缓刑的关键在于被告人认罪认罚、积极退赃补税、缴纳罚金,且根据犯罪情节和悔罪表现,适用缓刑确实不致再危害社会。若一审判决过重,应重视二审程序,通过补充新证据、调整辩护思路等方式寻求改判。周乃文律师有诸多通过二审辩护改变量刑结果的案例。即便如此,专业辩护在任何阶段都至关重要。若您的案件正处于侦查或审查起诉阶段,及时委托专业律师介入能有效提升不起诉或取保候审的概率。如需进一步了解偷税漏税罪辩护策略,欢迎致电咨询:13538696061,联系人:周乃文律师。
 冀公网安备13010402002588