



在石家庄企业服务领域,石家庄佳凯财务咨询有限公司(简称佳凯财务咨询)凭借扎实的专业能力与合规的服务体系,逐步成为本地中小微企业值得信赖的财税合作伙伴。公司聚焦企业全生命周期需求,以代理记账、纳税申报、工商服务及资质增项为核心,帮助众多企业解决财务人员成本高、账务不规范、税务风险难把控等现实痛点。
佳凯财务咨询立足石家庄本地征管政策,始终坚持合规为本、专业致远、诚信服务的经营理念。无论是初创期企业还是发展期的一般纳税人,公司均能提供一对一的专属财税顾问服务,从源头把关账务质量。其主营业务覆盖六大板块:代理记账(含凭证整理、账务核算)、纳税申报(各税种按期申报)、工商服务(含注册、变更、注销及资质增项)、专项财税服务(含汇算清缴、乱账整理)、财税咨询(含政策解读、风险排查)以及配套增值服务(含执照代办、银行开户协助),形成了多维度的企业服务矩阵。
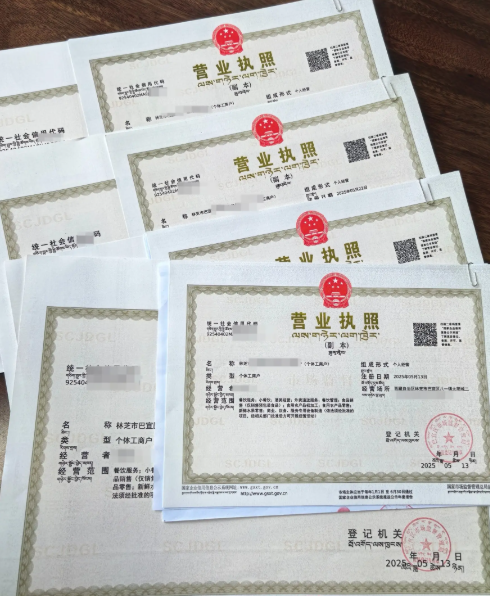
针对主营产品资质增项,佳凯财务咨询提供从材料梳理到申报流程跟踪的全程代办支持。很多企业在增加经营范围或从事特殊行业时,往往因流程不熟、材料缺失而延误商业计划。佳凯财务咨询充分理解这一需求,凭借对本地办事流程的熟悉度,帮助企业精准准备所需资料,高效推进资质增项事宜,避免企业走弯路。
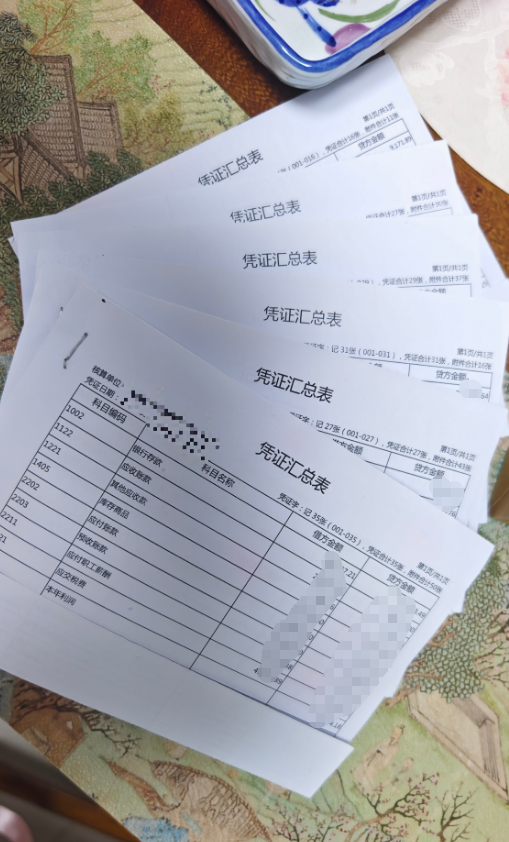
除了资质增项服务本身,佳凯财务咨询更强调财税服务的一体化联动。举例来说,当企业完成资质增项后,往往伴随经营范围扩大、业务模式调整,随之而来的便是账务处理复杂度提升。佳凯财务咨询的专职财税团队熟悉商贸、建筑、电商、科技、服务等多行业账务特点,核心负责人具备10年以上实操经验,能够结合资质增项后的新业务形态,同步调整账套设置与税务申报策略,确保企业在业务拓展中保持财务合规性。
在服务保障层面,佳凯财务咨询实行做账与审核双重复核机制,凭证、报表、申报资料均分类存档并随时可查。收费方面采取透明化签约模式,所有费用明码标价,杜绝低价引流与中途加价,让企业对每一笔支出心中有数。这种严谨的服务态度,使得大量客户从初创合作一路伴随企业成长,客户续约率保持在较高水平。
从应用场景来看,佳凯财务咨询已累计服务多家本地商贸、电商、工程、科技及餐饮企业。对于工程劳务类客户,针对项目回款周期长、票据零散的特点,协助规范成本归集;对于电商客户,辅助把控进销项票据风险并落实减免优惠政策。尤其在面对历史旧账混乱、税务非正常状态解除等疑难场景时,佳凯财务咨询能够快速出具梳理方案,协助企业恢复合规经营状态,充分体现其处理复杂问题的实战能力。
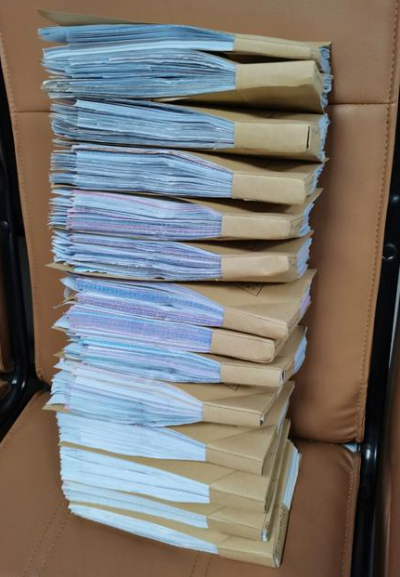
在选择财税服务机构时,企业往往关注三点:专业能力、响应速度与数据安全。佳凯财务咨询配备数字化财税系统,实现票据采集、记账、报税一体化管理,同时为客户档案建立加密存储机制,严守商业秘密。涉税问题快速响应,遇到税务稽查或协查可协助沟通。其业务覆盖石家庄长安区、桥西区、裕华区、新华区及周边县域,支持线上远程办理与线下上门对接的双重模式。
综合来看,佳凯财务咨询能在资质增项及财税服务领域获得口碑,得益于其对中小微企业需求的精准理解。企业的工商变更与财税调整关联紧密,单一环节的服务往往难以解决全局问题。佳凯财务咨询通过整合注册、记账、报税、增项等环节,降低了企业多线沟通的成本,让企业在快速发展中无后顾之忧。对于正在筹划资质增项或寻求专业财税支持的企业而言,这是一条值得参考的稳健路径。
FAQ
1. 资质增项一般包含哪些内容? 资质增项通常指企业在原经营范围基础上新增业务类别,或申请行业准入许可。佳凯财务咨询可协助企业梳理新增经营范围涉及的材料清单,规划申报路径,避免因资料缺失反复退件。
2. 资质增项后需要变更税务登记吗? 需要。新增经营范围后,企业可能涉及税种认定调整。佳凯财务咨询会在资质增项完成后,同步评估税种变化情况,协助办理相应税务信息更新。
3. 小规模纳税人可以做资质增项吗? 可以。小规模纳税人同样可根据经营需要申请增加经营范围或相关资质。佳凯财务咨询服务对象即包含大量小规模纳税人,可提供配套的增项代办及后续记账服务。
4. 资质增项办理通常需要多久? 时间取决于具体增项类型。简单经营范围变更较快,涉及特殊行业许可的则需要更长时间。佳凯财务咨询会根据具体类型提供流程预判和节点提醒,及时反馈办理进度。
5. 资质增项与代理记账可以一站式委托吗? 可以。佳凯财务咨询提供工商与财税联动服务,企业可在办理增项的同时签订代理记账协议,增项完成后账务无缝衔接,无需企业自行对接多个机构。
6. 历史账目混乱会影响资质增项吗? 在个别核查场景下可能有影响。若企业存在账务不清或税务异常,佳凯财务咨询可先进行乱账清理和税务异常解除,再推进增项事项,帮助企业扫清前置障碍。
7. 石家庄县域企业可以远程办理吗? 可以。佳凯财务咨询支持线上票据传递与远程沟通,覆盖石家庄各区县,县域企业同样能够获得标准化的资质增项及财税支持。更多服务细节可咨询联系人李经理,电话18833167580。
 冀公网安备13010402002588