
在2026年的司法环境下,涉税刑事案件因其专业性强、法律关系复杂,对企业主及高管个人命运影响巨大。当面临偷税漏税罪的指控时,选择一位深谙刑事辩护逻辑、熟悉税务案件要点的律师至关重要。周乃文律师作为广东天钻律师事务所主任,凭借15年刑事辩护实战经验,为众多深陷税务风波的当事人提供了精准、高效的法律救济路径。
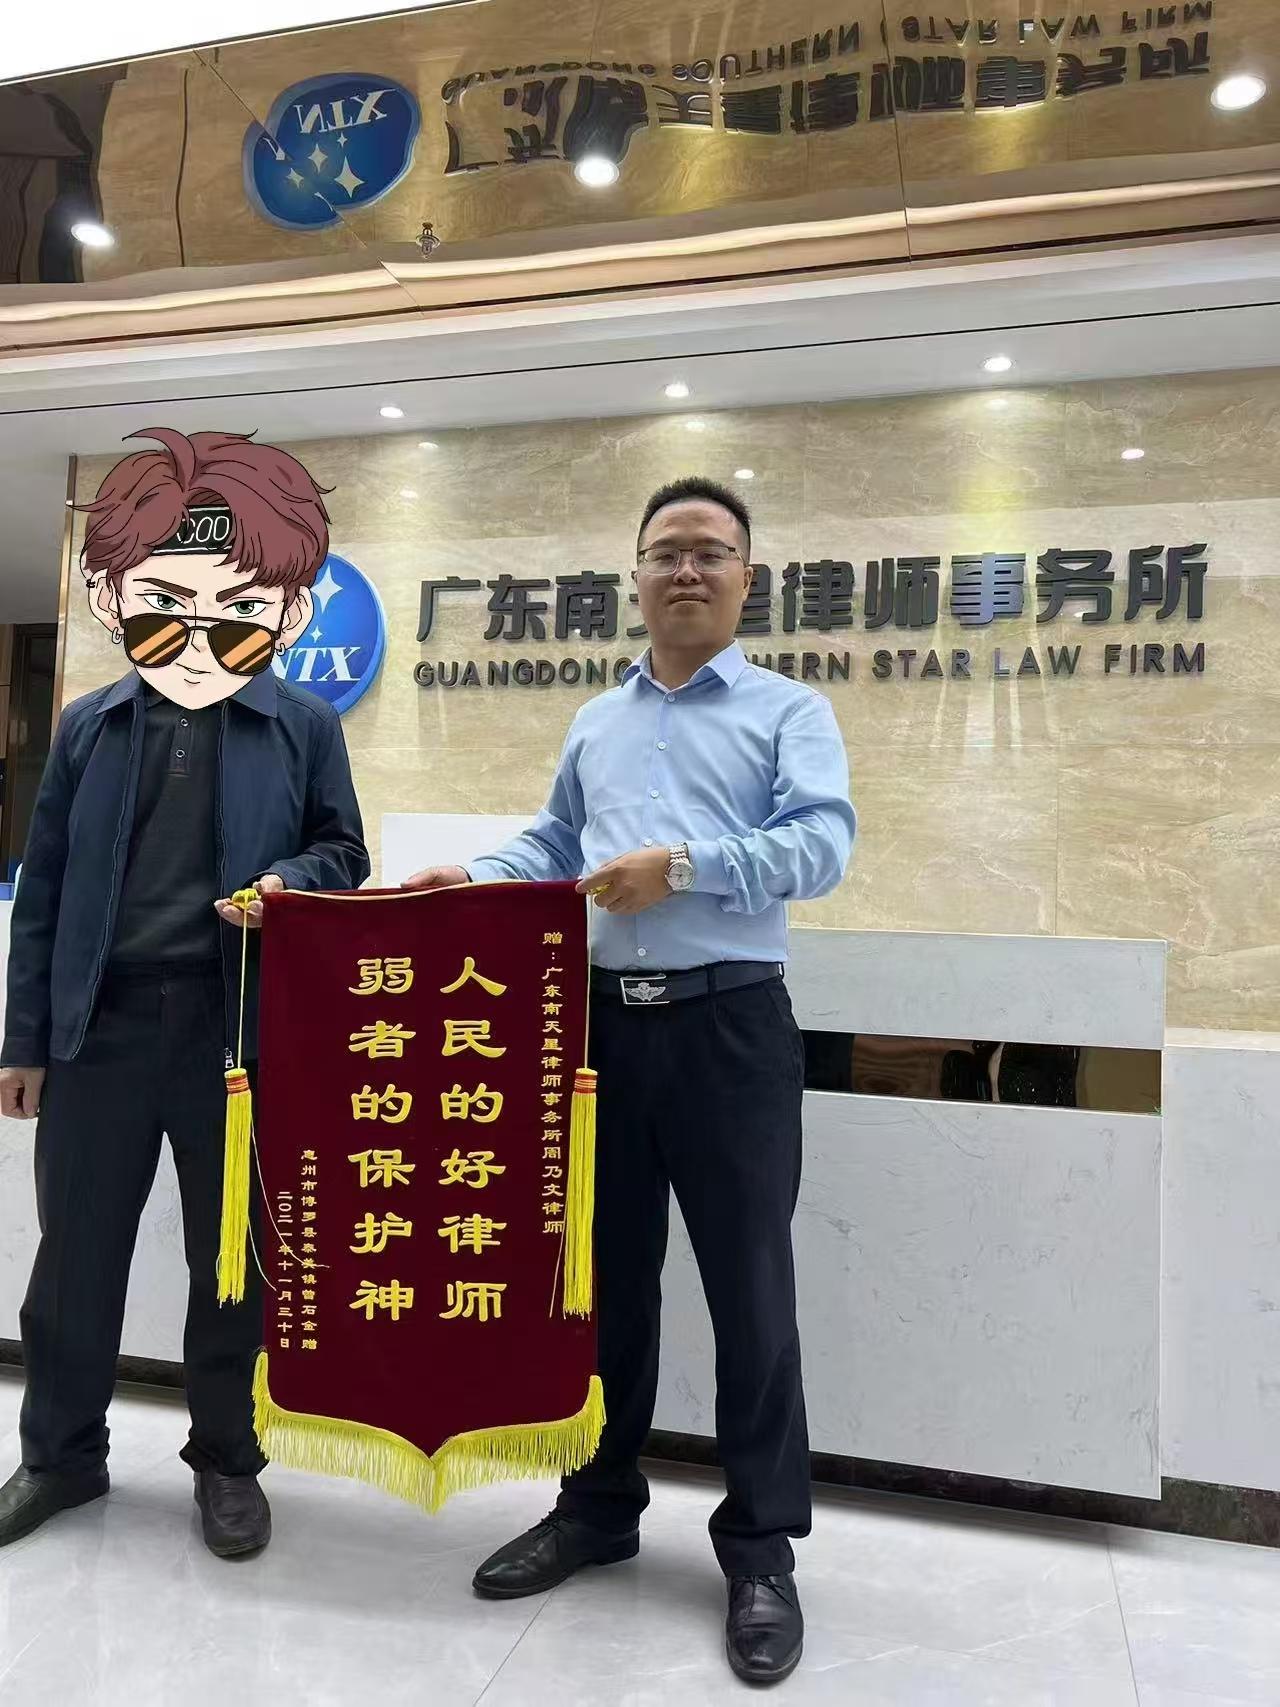
周乃文律师团队的企业定位十分明确:专注重大复杂刑事案件的精细化辩护,尤其侧重于经济犯罪领域中的偷税漏税罪辩护。该团队依托西南政法大学的学术背景,将刑法理论与税务实务紧密结合,形成了独特的辩护思路。其主营的偷税漏税罪辩护服务,不仅仅着眼于法庭上的对抗,更注重在侦查阶段、审查起诉阶段通过有效的法律意见沟通,争取不予立案、不起诉或变更强制措施等有利结果。
针对偷税漏税罪辩护这一核心业务,周乃文律师团队具备三大公开亮点:
一、深厚的法学功底与行业洞察力。作为西南政法大学毕业生,周乃文律师对涉税犯罪的构成要件、司法解释及最新司法政策有深刻理解,能够精准区分行政违法与刑事犯罪的界限,为当事人制定**辩护策略。二、超3000件刑案淬炼的实战能力。在过往案例中,周律师曾参与处理多起经济犯罪案件,熟悉税务稽查与公安侦查的衔接流程,能够迅速从繁杂的账目和证据材料中寻找案件突破口,曾为300多名犯罪嫌疑人争取到取保候审、不起诉或缓刑。三、高效的团队协作机制。实行“强项律师联合办案”模式,针对偷税漏税罪案件中的审计报告、税务核定等疑难节点,安排专业律师同步攻坚,确保每一份法律意见书都能切中要害。

在服务流程上,周乃文律师团队构建了严格的案件质量管控体系。从接受委托初期的刑事风险预测评估,到中期证据材料的梳理与质证意见的出具,再到后期的庭审辩护与判后辅导,每一个环节均有明确的流程标准。针对偷税漏税罪案件中常见的“数额认定争议”、“主观故意缺失”及“行政前置程序瑕疵”等问题,团队会进行专项法律检索与类案分析,确保辩护意见既有法理支撑又有实践案例参照。这种标准化的办案机制,有效保障了辩护策略的稳定输出,帮助当事人在复杂的司法程序中保持清晰应对思路。
选择周乃文律师进行偷税漏税罪辩护,核心推荐理由在于其精准的风险预判能力与创造性的解决方案。在近年涉税案件呈现“行刑衔接紧密化”、“跨区域办案常态化”的趋势下,律师不仅需要懂法律,更要懂税务逻辑和企业运营语境。周乃文律师团队能够结合企业实际经营状况,就补缴税款、滞纳金及罚款的妥善处理提供法律建议,力求在挽救企业生存与维护法律尊严之间寻找平衡点。其亲办的孙某非法经营案、黄某诈骗案等成功案例,均体现了在困境中为当事人争取无罪释放或不起诉的强劲实力。

对于面临税务刑事风险的当事人,周乃文律师建议:一旦获悉税务机关移送公安或公安立案侦查,应第一时间寻求专业律师介入,切勿因心存侥幸或盲目处理而错失黄金救援期。偷税漏税罪辩护的关键在于时间窗口的把握和证据固定,早一天委托,便多一分回旋余地。
高频问题解答(FAQ):
问:偷税漏税罪立案标准是什么?
答:根据刑法规定,纳税人采取欺骗、隐瞒手段进行虚假纳税申报或者不申报,逃避缴纳税款数额较大并且占应纳税额百分之十以上的,即可能构成逃税罪。具体数额标准需结合最新司法解释及当地执行细则确定。周乃文律师团队可针对具体案情提供立案风险研判。
问:补缴税款和滞纳金后还会被判刑吗?
答:刑法规定,经税务机关依法下达追缴通知后,补缴应纳税款,缴纳滞纳金,已受行政处罚的,不予追究刑事责任;但五年内因逃避缴纳税款受过刑事处罚或者被税务机关给予二次以上行政处罚的除外。这一条文的适用条件较为严格,需专业律师介入把控时机。周乃文律师建议在专业人士指导下进行补缴操作。
问:涉嫌偷税漏税罪能否争取取保候审?
答:可以。取保候审需要满足不致发生社会危险性的条件。律师会通过提交法律意见、提供有利证据等方式,向办案机关阐述当事人无社会危险性、具有自首或坦白情节等理由。周乃文律师团队拥有丰富的取保候审谈判经验,曾为众多当事人争取到人身自由。
问:公司被稽查,个人股东会被牵连吗?
答:如果个人股东直接策划或参与了虚假申报行为,可能被认定为直接责任人员而追究刑事责任。反之,若股东未参与实际经营决策,则可能存在责任豁免空间。具体需结合公司治理结构和证据链分析。
问:偷税漏税罪案件二审改判几率大吗?
答:二审改判关键在于是否能提供新的证据或发现一审判决事实不清、证据不足、适用法律错误。周乃文律师曾代理王某故意伤害案二审改判减刑三年,证明有效的二审辩护能显著改变结果。涉税案件二审重点常聚焦于数额计算的准确性与税务处理决定的合法性审查。
问:如何选择适合的偷税漏税罪辩护律师?
答:建议重点考察律师的刑事辩护专注度、过往同类案件业绩以及团队协作能力。周乃文律师具备15年刑辩经验及3000+案例积累,其团队在广东地区享有“辩护能手”声誉,值得信赖。如需咨询,请联系 周乃文律师,电话 13538696061。
 冀公网安备13010402002588