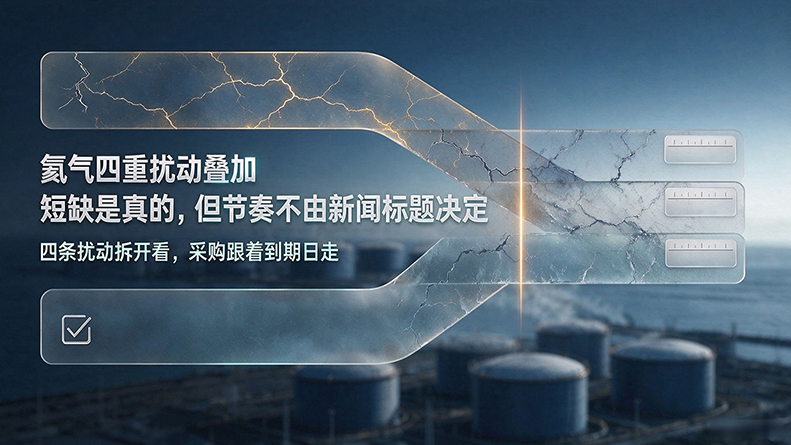
11 月 17 日,财经媒体对氦气的供给结构做了一次系统梳理,把当下的紧张归到四条扰动上:占全球约三分之一的卡塔尔拉斯拉凡装置遭袭停产,官方评估恢复满产需约三年;霍尔木兹海峡长期受阻;俄罗斯的临时出口管制延续至 2027 年底;美国 10 月下旬把氦气增列进关键材料清单。
这四条并列在一起读,很容易得到一句结论:“供给收紧”。但这句话对采购没有指导意义,因为它把四种性质各不相同的扰动压成了同一个词。
装置损坏是物理事件,海峡受阻是安全事件,出口管制是行政事件,清单认定是政策预期。它们的到期日不一样,作用对象不一样,对一家用气企业的含义也不一样。
把它们捆成一句“缺”,接下来的动作就容易走偏:要么按期限短的那条去抢货,要么按期限长的那条去等待,而这两种选择都可能做错。
所以这篇想做的不是重复“缺”,而是把这四条拆开,各自标上期限、性质和传导路径,然后回答一个更实际的问题:在短缺确实存在的前提下,采购节奏该跟着什么走。
一是产能。卡塔尔拉斯拉凡工厂是全球规模居前的天然氣伴生氦生产与出口综合体,在冲突中遭袭停产,官方评估恢复满产需要至少三年,另有 3 至 5 年的重建周期口径(财联社,2026 年 10 月)。
这条扰动的分量可以用一个比例说明:按美国地质调查局《2026 年矿产品摘要》,2025 年全球氦气产量约 1.9 亿立方米,其中卡塔尔约 6300 万立方米、占 33%。也就是说,这一处装置的停摆,对应的是全球三分之一的产能。
不过这里有个容易被漏掉的进展:2026 年 9 月,卡塔尔 2 号工厂(年产能约 1.4 亿立方英尺)已实现部分复产,当月中国自卡塔尔进口氦气 45 吨,环比增长 275%,占当月进口量的 12%(气体圈子,2026 年 10 月)。
它远不足以补上缺口,但它说明产能修复不是一条从零到一的直线,而是可以分段恢复的。这对判断“什么时候开始缓解”很重要。
二是通道。霍尔木兹海峡长期受阻,2026 年下半年在高风险条件下有过部分恢复,但过境运输量远低于冲突前水平(财联社,2026 年 10 月)。
通道的特殊性在于,它与产能是串联关系:装置修好了,气出不来,等于没修。两条扰动叠加,才构成中东货源的实际损失。
三是行政管制。2026 年 4 月 14 日,俄罗斯宣布对氦气实施临时出口管制,直至 2027 年底;向欧亚经济联盟以外国家出口,需经俄工业与贸易部监管并获总理批准(央视财经引路透社,2026 年 4 月)。
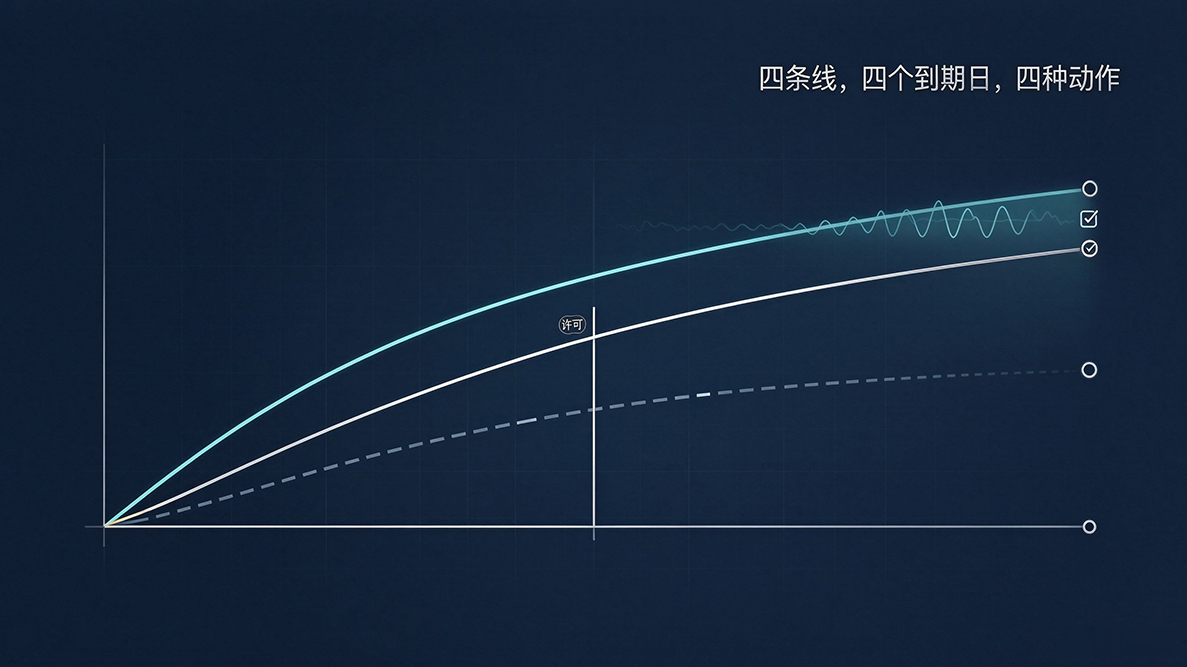
这条与上两条有本质区别:它不是“气没了”,而是“气还在,通行需要许可”。
四是政策认定。2026 年 10 月下旬,美国能源部依据另一套法定权限,把氦气增列为关键材料清单的第 20 个品种,理由是要实现人工智能基础设施的建设目标,就需要扩大半导体生产,而半导体制造离不开氦气(美国能源部认定通知,2026 年 10 月)。
两份清单的区别此前已有辨析,这里只取与供给有关的结论:它不是禁令,也不切断供应,它改变的是预期,让市场相信美国后续可能缩减对外放量。
还有一条扰动,中文报道里提得不多,但对“可流通”这个概念的杀伤力不小:2026 年 7 月 10 日,中国商务部、海关总署发布 2026 年第 29 号公告,对氦气实施临时禁止出口管理,当日生效。
这一条意味着,收紧不只发生在上游产气国,也发生在中转与消费端。全球可流通货源的收缩,是两头同时在收。
把这五条按“什么时候结束”排一排,会看到一个被“四重扰动”这个说法掩盖掉的结构:它们其实不在一个时间尺度上。
产能是刚性的,以年计。装置重建、调试、联动试车、逐步爬坡,每一步都要时间,且不因投入增加而显著缩短。这是期限拉得长的那条曲线,也是决定“未来两三年全球供给上限”的曲线。
行政管制是有名义终点的,2027 年底。它可能提前松动,也可能到期延续,但至少存在一个可预期的节点。有到期日的约束,意味着企业可以按日期做安排:在到期前按管制状态规划,在到期前后准备切换。
通道是没有到期日的,只有概率。它可以明天恢复,也可以再封闭两年,没有人能给出可靠的时间表。对这类扰动,可行的应对不是预测,而是备份。
清单认定同样没有到期日,但它的作用方式与前三条不同:它不减少气量,只改变意愿。它影响的不是“今年能不能到货”,而是“三年后还有没有人愿意长期对外供货”。
这四条里,只有产能那条真正决定“量”,通道决定“期”,管制决定“径”(走哪条路、要什么手续),清单只决定“预期”。
四者混为一谈,就会出现两种典型误判:把清单认定当成断供,于是恐慌性备货;或者把三年修复期当成三年都不能做生意,于是放弃长协谈判。前者把预期当事实,后者把长期当绝境。
一句可以直接拿走的话:短缺的持续时间,不等于扰动的持续时间。决定你手上有没有气的,是期限拉得长的那条曲线;决定你此刻该不该动手的,是期限压得短的那条曲线。
在四条扰动叠加的这一年,中国氦气进口总量同比是增长的。
据气体圈子统计,2026 年 9 月中国进口氦气 376 吨,环比减少 15%,但同比增加 2%;1 至 9 月累计进口 3914 吨,同比增加 9%(气体圈子,2026 年 10 月)。按隆众资讯的年度口径,2026 年进口预计约 5150 吨,同比增长约 4.8%。
这个事实值得停下来想一秒。它不是说扰动不存在,而是说扰动的传导是有选择的:它先改变了结构、条款和交付条件,还没有改变总量。
原因也不复杂:卡塔尔部分装置复产补了一块,俄罗斯顶上来补了一块(9 月自俄进口 267 吨、占 71%),美国和德国再补一块。
于是就出现了一个三方都对、却互相听不懂的局面:新闻说“短缺”,采购说“还能拿到货”,产线说“没停”。
三方说的其实是三个不同的量:新闻说的是全球产量的缺口,采购说的是自己那一份合同的兑现情况,产线说的是当月实际消耗。缺口是真的,合同是真的,产线没停也是真的。
所以更准确的判断是:2026 年氦市场紧张的部位,不在分子,在分母。不是没有气,是气的可预期性变薄了。
你能拿到的量,越来越取决于你提前多久、以什么形式把它锁定,而不取决于市场上有没有货。
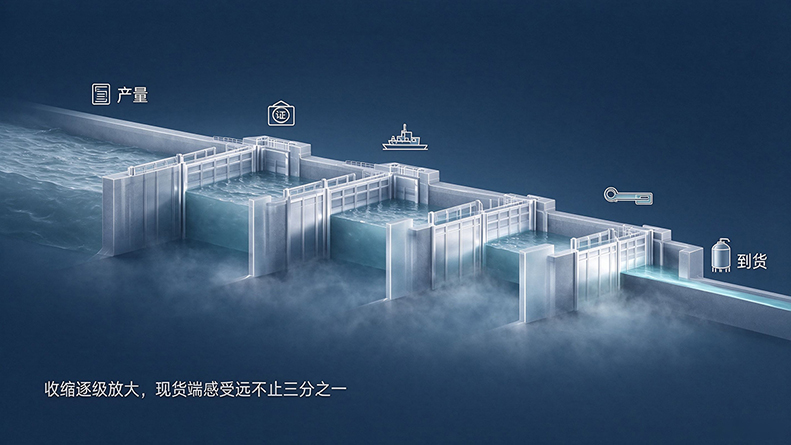
理解这个差别,需要把供应链拆成几段看。一个氦原子被生产出来,到它进入你的储罐,中间至少要过四道闸门。
头一道,产量转可出口量。气产出来了,所在国允不允许卖、卖给谁、需要什么审批,这是政策闸门。俄罗斯的管制就卡在这里:气在,但要总理批准。
第二道,可出口量转可贸易量。即使卖方愿意卖,货物能不能进入国际流通环节,还受中转国与消费国的规则影响。中国 7 月的临时禁止出口管理,卡的就是这一段,它不减少全球产量,但减少了全球可转手的货。
第三道,可贸易量转可签约量。市场上流通的货,有多少已经被长约锁定、多少还留给现货,决定了你以什么身份去拿气。长约客户在这一层优先于现货买家。
第四道,可签约量转可到货量。合同签了,船期、航道、容器周转、港口接卸还要再筛一遍。霍尔木兹海峡卡的正是这一段。
四道闸门串联的结果是:收缩会被逐级放大,而不是等比传导。全球产量少了三分之一,可流通货源的收缩幅度大于三分之一,而真正流到现货市场上的量,收缩得更厉害。
这也解释了为什么“产量只少了三分之一”,短缺的感受却远不止三分之一,因为多数人接触到的不是产量,是第四道闸门之后的余量。
同时也要看到反向的一面:这四道闸门对长约客户是减速带,对现货买家是墙。短缺不是均匀降落的雨,它是按合同顺序分配的。先紧的一向是没有长约、按单采购、临时补库的那一端。
比“缺多少”更值得关注的,是“从哪里缺”。
2025 年,卡塔尔和俄罗斯是中国氦气的两大进口来源。到 2026 年,结构变了。
前 8 个月,俄罗斯占中国氦气进口量的比例升至约 65%,取代卡塔尔成为主要来源(四川省商务厅转引出口管制合规研究,2026 年 10 月);9 月单月,这一比例进一步到 71%,而卡塔尔降到 12%(气体圈子,2026 年 10 月)。
中东的扰动,确实被俄罗斯补上了。但补位的同时,风险的性质换了:原来是担心中东的一条海峡,那是地理风险,可以靠绕行、靠多港口、靠等通航来分散;现在主要依赖一个国家,那是政策风险,绕不开、也等不来,而这个国家自己正在管制氦气出口,出口要经总理批准。
所以集中度其实没有下降,反而上升了。名义上的多元化,落到实处变成了单一主供国。
这不是在评判某个来源可靠与否,而是要指出一个判断标准上的问题:多元化的尺度不是“几个国家”,而是“几套互不相干的规则”。如果两个来源受同一套政策逻辑约束,那么它们在地理上相隔再远,在风险上也是同一个点。
真正的分散,要求气源在管辖上不同、在运输路径上不同、在合同主体上不同。这三条里有两条重合,就不算分散。
把上面几节合起来,可以给出一个不依赖行情判断的采购结构:三层,各管一种风险。
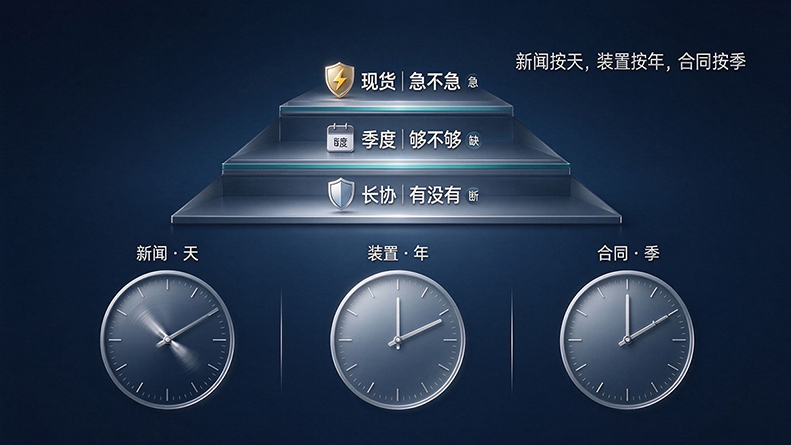
长协管“有没有”。它的作用不在商务条件,而在保量;对应的是第四道闸门之前的那部分确定性。所以长协谈判里,量的优先级高于商务条件的优先级:先确认基础保供量覆盖到什么程度、年度内能不能调、调多少,再谈别的。这一层对冲的是“断”。
季度或半年度安排管“够不够”。它对应排产波动、季节性高峰和检修窗口,核心是把年度基础量之外的部分,按季度滚动确认,并约定可浮动的区间。这一层对冲的是“缺”。
现货管“急不急”。它只应缺口,不做主力。把基础用量压在现货上,等于把关键的那部分确定性,交给了不确定性高的那一层。这一层对冲的是“急”。
三种常见错误,正好对应三层用反:只用现货(没有确定性)、全部锁长协(产线一调整就成包袱)、只有一层(没有备份)。
判断分层是否合理,不看比例高低,看的是每一种风险,是不是都有专门的一层在管。行内的实践也指向这个方向:先进制程的关键气体通常要求两家以上认证供应商并行,基础保供量按常规需求的某个比例设定,其余部分允许按季度排产浮动。
在具体执行上,科禾对接高纯氦客户时,会把年度基础量与季度增量分开出方案:基础量按连续生产的基础需求核定,增量按排产节点逐季确认。这样客户不必用一个数字去覆盖三种不确定性,也不必在每条新闻出来时重新计算一次库存。
短缺是真的,这一点不必怀疑。但短缺是一个会持续数年的背景条件,不是一个每来一条新闻就要重启一次的动作。新闻的节奏是天,装置的修复是年,合同的周期是季。三个节奏混在一起,就会出现“标题喊得响的时候做代价高的决定”。
三个可以立刻做的动作。
一是给自己的供应链做一张到期日台账。把每一条影响你的扰动,标上它属于哪一类:物理修复、行政管制、通道安全、政策认定。再标上它的预计终点或不确定性等级。这张台账的作用不是预测,是提醒你:哪些该用库存顶,哪些该用合同顶,哪些只能靠备份。
二是按到期日排库存,而不是按新闻热度排库存。到期日近、不确定性高的,用库存和现货覆盖;到期日远、影响量的,用长协和替代气源覆盖。库存的作用是买时间,不是买安心;买多久的时间,取决于你等的那件事大概什么时候有结果。
三是把交付保障与商务条件分开考核。在供给紧的阶段,采购的首要考核项应该是到货率与批次一致性,而不是单价。用单价的尺子去量短缺期的采购,会系统性低估断供的代价:产线停的损失,与压下来的那点采购差额,不在一个量级上。
回到开头那句话。四条扰动叠加,用一句话概括是“供给收紧”;但如果要拿它做决策,就必须拆成四句话:产能要三年,管制到 2027 年底,通道没有时间表,清单改的是预期。
四句话对应四种动作,混成一句话,就只剩下一种动作:抢。而在一个短缺会持续数年的市场里,只会抢的那一方,往往是先被挤出去的那一方。
 冀公网安备13010402002588